
Geactualiseerd: 9 september 2026
Box 3 blijft één van de belangrijkste onzekerheden voor particuliere vastgoedbezitters.
De afgelopen jaren volgden rechtszaken, herstelwetgeving, forfaitaire rendementen, een tegenbewijsregeling en meerdere plannen voor een nieuw stelsel elkaar op.
Voor vastgoedbeleggers is dat inmiddels meer dan alleen een belastingvraagstuk.
Wie vandaag een woning bezit, moet beslissingen nemen over verhuren, onderhoud, verduurzaming, financiering, aanhouden of verkopen. Dat zijn keuzes voor meerdere jaren. En juist daarvoor zijn enigszins voorspelbare fiscale spelregels nodig.
Die voorspelbaarheid ontbreekt.
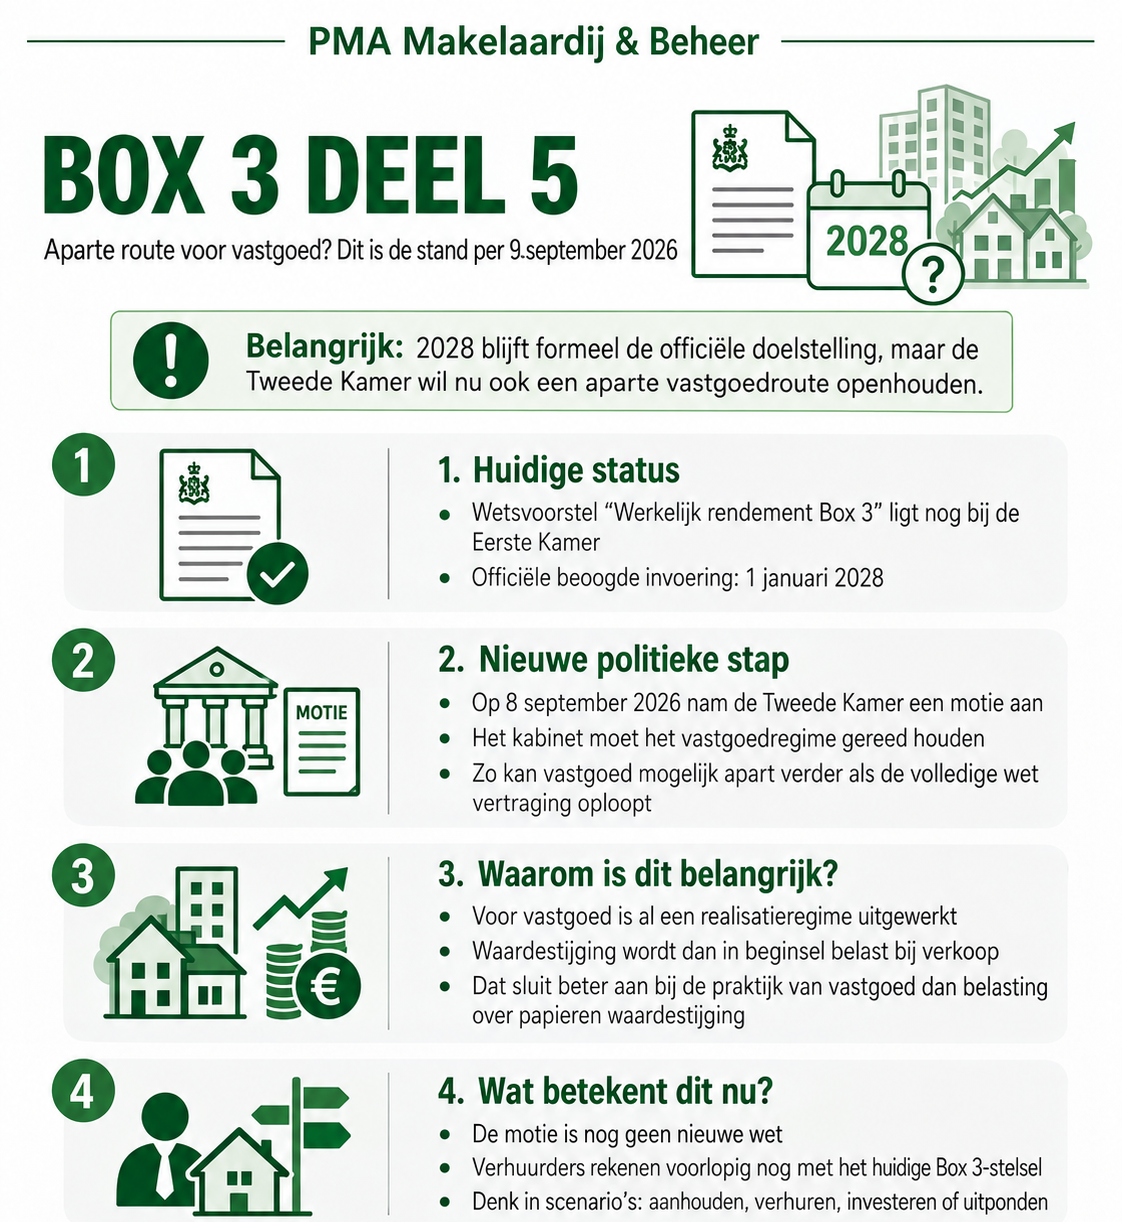
Maar op 8 september 2026 kwam er wel een opvallende politieke ontwikkeling bij: de Tweede Kamer nam een motie aan waarmee het kabinet wordt gevraagd het al uitgewerkte realisatieregime voor vastgoed gereed te houden, zodat dit eventueel afzonderlijk kan worden ingevoerd wanneer de volledige Wet werkelijk rendement Box3 niet doorgaat.
Voor particuliere verhuurders kan dat een belangrijke ontwikkeling zijn.
Maar wat is er precies besloten? En wat betekent dit nu al voor vastgoedeigenaren?
Eerst terug: waarom zitten we nog steeds met het huidige Box3-stelsel?
13 december 2024 – nieuw Box3-stelsel wordt uitgesteld
Het kabinet maakte op 13 december 2024 bekend dat invoering van het nieuwe Box 3-stelsel per 1 januari 2027 niet haalbaar was.
Een belangrijke reden was de aanvullende hersteloperatie na arresten van de Hoge Raad en de benodigde aanpassingen van de ICT-systemen van de Belastingdienst.
De nieuwe streefdatum werd:
1 januari 2028.
Het uitstel had ook budgettaire gevolgen.
Mede daarom werd besloten het forfait voor overige bezittingen vanaf 2026 te verhogen en het heffingvrije vermogen te verlagen.
Voor vastgoedbezitters betekende dit dat zij langer afhankelijk bleven van een overgangsstelsel dat juist veel discussie oproept.
2026 – hogere forfaitaire druk voor overige bezittingen
Vanaf 2026 bedraagt het wettelijk vastgestelde forfaitaire rendement voor overige bezittingen 7,78%.
Daaronder valt in veel situaties ook vastgoed in Box3.
Het forfait werd verhoogd omdat vanaf 2026 in de berekeningssystematiek ook huurinkomsten en voordelen uit eigen gebruik van onroerende zaken worden meegenomen.
Dat percentage zegt echter weinig over wat een individuele verhuurder daadwerkelijk netto verdient.
Een vastgoedeigenaar heeft immers te maken met onder meer:
- onderhoud;
- VvE-bijdragen;
- beheer;
- verzekeringen;
- financieringslasten;
- gemeentelijke lasten;
- verduurzaming;
- leegstand en mutatie;
- en huurregulering via het WWS.
Daar ontstaat een belangrijk spanningsveld.
Fiscaal rendement is niet automatisch hetzelfde als het rendement dat een verhuurder daadwerkelijk op zijn bankrekening overhoudt.
Tegenbewijs: werkelijk rendement, maar niet hetzelfde als netto rendement
Door uitspraken van de Hoge Raad kunnen belastingplichtigen onder voorwaarden aantonen dat hun werkelijke rendement lager was dan het forfaitaire rendement.
Dat kan gunstig zijn.
Maar bij vastgoed moet goed worden gekeken naar wat onder dat fiscale werkelijke rendement wordt verstaan.
Bij de berekening kunnen onder andere huurinkomsten en waardeveranderingen van vastgoed meetellen.
Dat betekent dat een woning bijvoorbeeld in waarde kan stijgen zonder dat de eigenaar die waardestijging daadwerkelijk in geld heeft ontvangen.
Tegelijkertijd zijn niet alle kosten die een verhuurder economisch maakt op dezelfde manier aftrekbaar binnen de huidige tegenbewijsregeling.
Daarom is het belangrijk onderscheid te maken tussen:
fiscaal werkelijk rendement
en
economisch netto rendement.
Voor een vastgoedbelegger zijn dat niet noodzakelijk dezelfde bedragen.
12 februari 2026 – Tweede Kamer neemt Wet werkelijk rendement Box3 aan
Een belangrijke stap volgde op 12 februari 2026.
De Tweede Kamer stemde in met de Wet werkelijk rendement Box3 (WWR).
Het wetsvoorstel moet het huidige stelsel vervangen en heeft nog steeds als beoogde ingangsdatum 1 januari 2028.
Maar het voorstel kent een belangrijk verschil tussen vastgoed en andere beleggingen.
Voor vastgoed: vermogenswinstbelasting
Voor onroerende zaken voorziet het wetsvoorstel in beginsel in een realisatieregime.
Dat betekent dat waardeveranderingen in beginsel worden belast wanneer de winst daadwerkelijk wordt gerealiseerd, bijvoorbeeld bij verkoop.
Dat is voor vastgoed een wezenlijk verschil met een systeem waarin ieder jaar belasting wordt geheven over een nog niet gerealiseerde waardestijging.
Voor veel andere beleggingen: vermogensaanwasbelasting
Voor andere vermogenscategorieën bevat het wetsvoorstel in belangrijke mate een vermogensaanwasbelasting.
Daarbij kunnen ook niet-gerealiseerde waardestijgingen jaarlijks in de belastingheffing worden betrokken.
Juist tegen dit onderdeel ontstond veel politieke en inhoudelijke weerstand.
19 juni 2026 – kabinet onderzoekt alweer aanpassingen
Op 19 juni 2026 maakte het kabinet duidelijk dat het huidige wetsvoorstel weliswaar de basis blijft voor Box 3 vanaf 2028, maar dat tegelijkertijd naar verbeteringen wordt gekeken.
Het kabinet onderzoekt onder andere:
- aanpassingen binnen de vermogensaanwasbelasting;
- en wat nodig zou zijn om op termijn breder naar een vermogenswinstbelasting over te gaan.
Daarmee ontstond een opvallende situatie.
De Wet werkelijk rendement was door de Tweede Kamer aangenomen en lag bij de Eerste Kamer, terwijl tegelijkertijd alweer onderzoek werd gedaan naar een mogelijke verdere ontwikkeling van het systeem.
Voor vastgoed is dat extra relevant.
Want juist voor onroerende zaken is het realisatieregime binnen de WWR al grotendeels uitgewerkt.
30 juni 2026 – behandeling in de Eerste Kamer
Op 30 juni 2026 behandelde de Eerste Kamer de Wet werkelijk rendement Box3 plenair.
Daar bleek opnieuw dat er politieke zorgen bestaan over het voorgestelde stelsel.
De Eerste Kamer stemde nog niet definitief over de wet. De verdere behandeling en mogelijke wijzigingen bleven daarmee relevant.
Per 9 september 2026 is de Wet werkelijk rendement Box3 dus nog geen definitieve wet.
De officiële kabinetsplanning blijft vooralsnog gericht op invoering per 1 januari 2028.
2 juli 2026 – Hoogeveen stelt aparte route voor vastgoed voor
Twee dagen na het debat in de Eerste Kamer diende Tweede Kamerlid Michiel Hoogeveen (JA21) op 2 juli 2026 een interessante motie in.
Zijn redenering:
het realisatieregime voor onroerende zaken is binnen de Wet werkelijk rendement al uitgewerkt.
Wanneer de complete WWR uiteindelijk geen doorgang vindt, zou dat vastgoedonderdeel daarom niet automatisch samen met de rest van de wet hoeven te verdwijnen.
De motie vraagt het kabinet daarom het vastgoedregime gereed te houden, zodat het indien nodig op korte termijn als zelfstandig wetsvoorstel kan worden ingediend.
Het kabinet had de motie aanvankelijk ontraden.
De motie bleef vervolgens aangehouden.
Tot 8 september.
8 september 2026 – Tweede Kamer neemt motie over vastgoed alsnog aan
Op 8 september 2026 kwam de motie-Hoogeveen alsnog in stemming.
En zij werd aangenomen.
Voor stemden:
- 50PLUS;
- VVD;
- SGP;
- ChristenUnie;
- JA21;
- BBB;
- Lid Keijzer;
- Groep Markuszower;
- PVV;
- FVD.
Daarmee spreekt een meerderheid van de Tweede Kamer zich uit voor het gereedhouden van een afzonderlijke fiscale route voor vastgoed wanneer de volledige Wet werkelijk rendement Box 3 geen doorgang vindt.
Dat is politiek relevant.
Maar het is belangrijk om precies te zijn over wat dit betekent.
Wat heeft de Tweede Kamer nu wél besloten?
De Tweede Kamer heeft niet besloten dat particuliere verhuurders vanaf morgen anders worden belast.
Ook is er nog geen afzonderlijke Box3-wet voor vastgoed aangenomen.
De motie vraagt de regering om het bestaande realisatieregime voor vastgoed gereed te houden.
Wanneer de huidige Wet werkelijk rendement uiteindelijk niet doorgaat, moet het daardoor mogelijk worden om dit onderdeel op korte termijn afzonderlijk als wetsvoorstel in te dienen.
Dat klinkt procedureel.
Maar inhoudelijk kan het belangrijk zijn.
Want daarmee ontstaat voor het eerst nadrukkelijk een politieke route waarbij vastgoed niet per definitie hoeft te wachten totdat over álle onderdelen van Box3 overeenstemming is bereikt.
Waarom is dit juist voor vastgoed interessant?
Vastgoed verschilt fundamenteel van veel andere beleggingen.
Een woning kan op papier €30.000 of €50.000 meer waard worden zonder dat de eigenaar ook maar één euro van die waardestijging heeft ontvangen.
Daar staat tegenover dat de verhuurder wel jaarlijks kosten heeft.
Denk aan:
- onderhoud;
- renovatie;
- financiering;
- VvE;
- verzekeringen;
- beheer;
- verduurzaming;
- lokale belastingen.
Wanneer belasting wordt geheven over niet-gerealiseerde waardestijging, kunnen belastingdruk en werkelijke cashflow daardoor sterk uit elkaar lopen.
Een vermogenswinstbelasting bij realisatie sluit op dit punt beter aan bij het moment waarop een waardestijging daadwerkelijk beschikbaar komt.
Daarom is het relevant dat juist dit onderdeel van de WWR mogelijk zelfstandig verder kan.
Vastgoed Belang: huidige Box3 draagt bij aan uitponden
Brancheorganisatie Vastgoed Belang reageerde op 8 september positief op de aangenomen motie.
Volgens Vastgoed Belang speelt de huidige belastingdruk in Box3 een belangrijke rol bij de beslissing van particuliere verhuurders om woningen te verkopen.
De organisatie stelt dat bij sommige verhuurders de Box3-druk zelfs kan oplopen tot meer dan de netto-huurinkomsten.
Dat is een standpunt en constatering van Vastgoed Belang en kan niet één-op-één voor iedere verhuurder worden toegepast.
Maar de onderliggende ontwikkeling is relevant.
Wanneer de combinatie van:
Box3 + huurregulering + financiering + onderhoud + verduurzaming
het rendement op verhuur te sterk aantast, kan verkoop rationeler worden dan voortzetting van de verhuur.
En daarmee komt Box 3 rechtstreeks in verbinding te staan met de uitponding van huurwoningen.
Uitponden is niet alleen een probleem van de verhuurder
Wanneer een particuliere verhuurder een woning verkoopt nadat een huurder vertrekt, komt die woning vaak beschikbaar op de koopmarkt.
Dat heeft twee kanten.
Voor woningzoekenden die willen kopen ontstaat extra aanbod.
Maar tegelijkertijd verdwijnt een woning uit de particuliere huurvoorraad.
Vooral in steden met een gespannen huurmarkt kan dat gevolgen hebben voor:
- expats;
- middeninkomens;
- tijdelijke werknemers;
- mensen die nog niet kunnen of willen kopen;
- huishoudens die tussen sociale huur en koop in vallen.
Daarom is Box 3 uiteindelijk niet alleen fiscaal beleid.
Het beïnvloedt ook de samenstelling van de woningmarkt.
Komt het nieuwe Box3-stelsel nu pas in 2029?
Daar moeten we op dit moment voorzichtig mee zijn.
De officiële planning van de Rijksoverheid is nog steeds:
1 januari 2028.
Vastgoed Belang meldde op 8 september 2026, op basis van volgens de organisatie gelekte stukken, dat er scenario’s circuleren waarbij de huidige Wet werkelijk rendement wordt geparkeerd en wordt toegewerkt naar een bredere vermogenswinstbelasting.
Volgens Vastgoed Belang zou invoering daardoor naar 2029 of later kunnen verschuiven.
Dat is op dit moment echter geen definitief kabinetsbesluit.
Voor vastgoedeigenaren is precies dát tekenend voor het huidige Box 3-dossier:
er zijn verschillende routes denkbaar, maar de uiteindelijke richting staat nog niet vast.
Box3 is daarmee een vastgoedrisico op zichzelf geworden
Een paar dagen geleden omschreef het FD Box3 treffend als:
“de zwarte doos van Den Haag”.
Voor vastgoedbezitters raakt dat de kern.
Het grootste probleem is namelijk niet meer uitsluitend:
hoe hoog wordt mijn belasting?
De vragen zijn inmiddels ook:
- welk systeem gaat uiteindelijk gelden?
- wanneer gaat het in?
- wordt waardestijging jaarlijks of pas bij verkoop belast?
- blijft 2028 haalbaar?
- krijgt vastgoed een afzonderlijke regeling?
- en hoe lang blijft het huidige overgangsstelsel bestaan?
Dat gebrek aan voorspelbaarheid heeft economische gevolgen.
Een vastgoedbelegger rekent immers niet voor één jaar.
Hij of zij moet vandaag beslissen over investeringen die soms tien, twintig of dertig jaar meegaan.
Beleidsonzekerheid is daarmee zelf een vastgoedrisico geworden.
Wat betekent dit per 9 september 2026 voor particuliere verhuurders?
De belangrijkste conclusie is misschien juist wat er niet moet gebeuren:
neem nu geen investeringsbeslissing uitsluitend op basis van de verwachting dat de aangenomen motie snel tot een gunstiger belastingregime leidt.
De motie is politiek belangrijk.
Maar zij wijzigt de belastingwet vandaag niet.
Voorlopig moet een verhuurder dus nog steeds rekening houden met het bestaande Box3-stelsel.
Tegelijkertijd is het verstandig om verder vooruit te kijken.
Reken daarom met meerdere scenario’s
Voor een vastgoedbeslissing zouden wij minimaal drie scenario’s bekijken.
Scenario 1 – huidige situatie blijft langer bestaan
Wat gebeurt er met het rendement wanneer de huidige Box 3-systematiek nog enkele jaren doorloopt?
Scenario 2 – WWR wordt per 2028 ingevoerd
Wat betekent het voorgestelde realisatieregime voor het betreffende vastgoed?
Scenario 3 – nieuwe of afzonderlijke vastgoedregeling
Wat verandert er wanneer vastgoed uiteindelijk een zelfstandig realisatieregime krijgt of de volledige hervorming opnieuw wordt aangepast?
Door die scenario’s naast elkaar te zetten ontstaat een realistischer beeld dan wanneer alleen naar het huidige bruto huurrendement wordt gekeken.
Niet alleen Box3 meenemen
Een goede vastgoedanalyse bestaat bovendien uit meer dan fiscaliteit.
Kijk naar het geheel:
- actuele marktwaarde;
- WOZ-waarde;
- kale huur;
- WWS-punten;
- mogelijkheid tot huurindexatie;
- energielabel;
- onderhoud;
- VvE;
- financiering;
- beheer;
- toekomstige investeringen;
- lokale verhuurregels;
- Box 3;
- verkoopwaarde in verhuurde staat;
- verkoopwaarde vrij van huur;
- en het mogelijke moment van uitponden.
Pas dan kun je de werkelijke vraag beantwoorden:
is deze woning nog steeds een logische belegging?
Onze conclusie op 9 september 2026
De aangenomen motie van 8 september is voor particuliere vastgoedbezitters een positieve politieke ontwikkeling.
Voor het eerst ligt er een concrete uitspraak van de Tweede Kamer om het reeds uitgewerkte realisatieregime voor vastgoed achter de hand te houden wanneer de volledige Wet werkelijk rendement Box3 niet doorgaat.
Maar:
een motie is nog geen nieuwe belastingwet.
De officiële doelstelling blijft vooralsnog invoering van een nieuw Box 3-stelsel per 1 januari 2028.
Of die datum wordt gehaald en in welke vorm de wet uiteindelijk wordt ingevoerd, blijft onzeker.
De ontwikkeling van de afgelopen maanden laat daardoor vooral één ding zien:
wie vastgoed bezit, kan niet wachten totdat Den Haag volledige zekerheid geeft.
De strategie moet juist tegen meerdere scenario’s bestand zijn.
Voor particuliere verhuurders betekent dat steeds vaker de afweging:
aanhouden, investeren, verhuren of uitponden?
En dat is geen puur fiscale vraag.
Dat is een vastgoedbeslissing.
Wat betekent Box3 voor jouw woning?
PMA Makelaardij en Beheer helpt vastgoedeigenaren bij het beoordelen van hun woning vanuit de vastgoedpraktijk.
Daarbij kijken we onder andere naar:
- actuele marktwaarde;
- verhuurbaarheid;
- WWS en mogelijke huurprijs;
- energielabel;
- exploitatie;
- onderhoud;
- verkoopmogelijkheden;
- en de scenario’s aanhouden, verhuren of verkopen.
Box 3 nemen we daarin mee als één van de factoren die de vastgoedstrategie beïnvloeden.
Wil je weten hoe jouw woning ervoor staat? Neem dan contact met ons op of doe de PMA Vastgoedscan.
Gratis Woningcheck: WOZ, Energielabel & Vastgoedkansen | PMA – PMA Makelaardij en beheer
PMA Makelaardij en Beheer
PMA geeft geen individueel fiscaal of juridisch advies. Fiscale gevolgen zijn afhankelijk van de persoonlijke situatie. Raadpleeg voor individuele fiscale advisering een fiscalist of accountant.
