
Minder reacties, hogere huren – wat betekent dit voor verhuurders?
Huurmarkt Q3 2026
De Nederlandse vrije huursector laat in het derde kwartaal van 2026 een opvallend beeld zien. Het aanbod neemt verder af en de huren stijgen, maar tegelijkertijd reageren woningzoekenden gemiddeld minder vaak op een woning. Betekent dit dat de woningnood afneemt? Nee. De cijfers wijzen vooral op een groeiende mismatch tussen huurprijs, betaalbaarheid en beschikbaar aanbod. Voor verhuurders wordt een goede prijs- en vastgoedstrategie daardoor steeds belangrijker.
De nieuwe Pararius Huurmonitor over Q3 2026 bevat een aantal cijfers die op het eerste gezicht tegenstrijdig lijken.
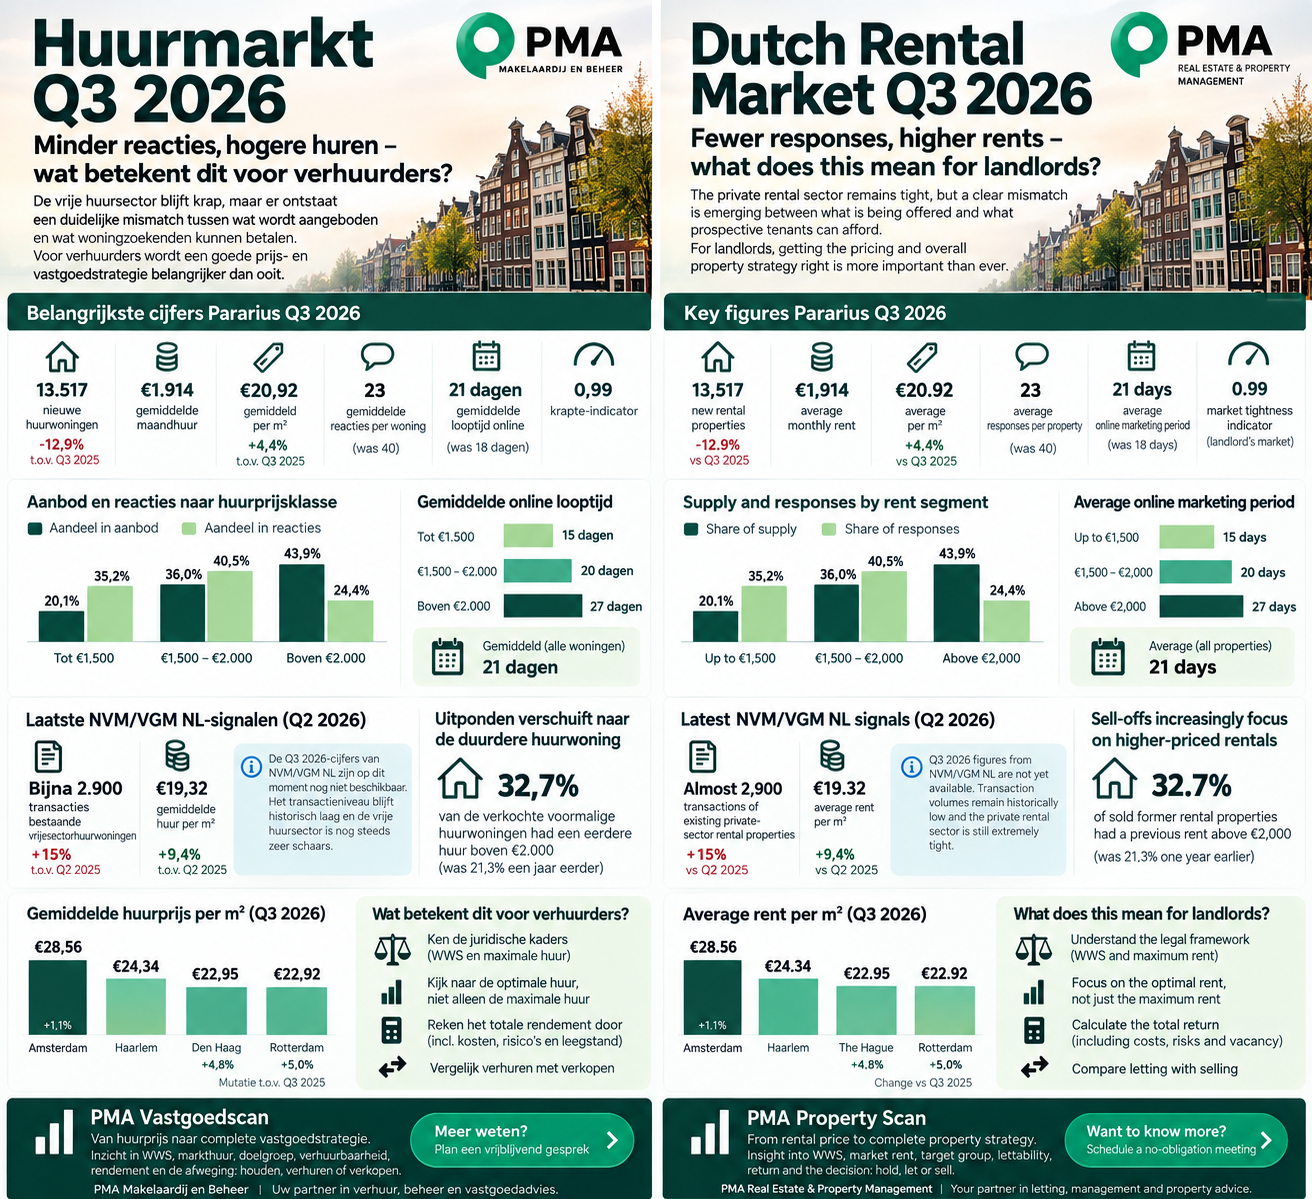
In het derde kwartaal kwamen 13.517 vrije-sectorwoningen beschikbaar. Dat is 12,9% minder dan een jaar eerder. Nieuwe huurders betaalden gemiddeld €1.914 per maand en gemiddeld €20,92 per m². Die vierkantemeterprijs ligt 4,4% hoger dan een jaar geleden.
Toch daalde het gemiddelde aantal reacties op een huurwoning van 40 naar 23 reacties per woning.
Is de huurmarkt dan ineens minder krap geworden?
Niet echt. Volgens de krapte-indicator van Pararius is nog altijd sprake van een uitgesproken verhuurdersmarkt. De cijfers vertellen vooral iets anders: de huurwoning die wordt aangeboden en de woning die de huurder kan betalen, sluiten steeds minder goed op elkaar aan.
De belangrijkste cijfers uit Q3 2026
De landelijke cijfers van Pararius laten het volgende zien:
- 13.517 nieuw aangeboden vrije-sectorhuurwoningen: -12,9%
- gemiddelde maandhuur: €1.914
- gemiddelde huurprijs: €20,92 per m²
- stijging huurprijs per m²: +4,4%
- gemiddeld aantal reacties: 23, tegenover 40 een jaar eerder
- gemiddelde online looptijd: 21 dagen, tegenover 18 dagen een jaar geleden
- krapte-indicator: 0,99
- 15.102 woningen werden in het kwartaal verhuurd, meer dan er nieuw beschikbaar kwamen
De vrije huurmarkt wordt dus niet ruimer. Integendeel: er verdwenen gedurende het kwartaal per saldo meer woningen uit het beschikbare aanbod dan erbij kwamen.
Minder reacties betekent niet automatisch minder vraag
Juist de verdeling van de reacties over de verschillende huurprijsklassen is interessant.
Woningen met een huurprijs tot €1.500 vormden slechts 20,1% van het aanbod, maar kregen 35,2% van alle reacties.
Het segment tussen €1.500 en €2.000 vertegenwoordigde 36% van het aanbod en ontving 40,5% van de reacties.
Bij woningen boven €2.000 zien we precies het omgekeerde. Deze woningen vormden maar liefst 43,9% van het beschikbare aanbod, maar kregen slechts 24,4% van de reacties.
Daarmee ontstaat een steeds duidelijker tweedeling.
Er is veel vraag naar relatief betaalbare huurwoningen, terwijl een steeds groter deel van het beschikbare vrije-sectoraanbod zich in een prijsklasse bevindt die voor veel huishoudens moeilijk bereikbaar is.
Dat wordt nog duidelijker als we naar inkomenseisen kijken. Bij een gemiddelde huur van €1.914 en een veelgebruikte inkomenseis van ongeveer driemaal de maandhuur, moet een huurder al snel circa €5.742 bruto per maand verdienen.
Een dalend aantal reacties zegt daarom niet noodzakelijk dat de woonvraag afneemt. Het kan ook betekenen dat steeds minder woningzoekenden binnen de financiële selectiecriteria vallen.
Boven €2.000 verandert de markt
Voor verhuurders van woningen in het hogere segment bevat Q3 een belangrijk signaal.
Een woning boven €2.000 per maand stond gemiddeld 27 dagen online. Voor woningen tot €1.500 was dat gemiddeld slechts 15 dagen.
Dat verschil is relevant.
Jarenlang was de gedachte bij veel verhuurders dat schaarste vrijwel automatisch betekende dat de hoogst haalbare huurprijs ook de beste huurprijs was.
Die redenering wordt minder vanzelfsprekend.
Een woning waarvoor theoretisch €2.100 gevraagd kan worden, hoeft economisch niet per definitie beter te presteren dan dezelfde woning bij bijvoorbeeld €1.950.
Een iets lagere huur kan leiden tot:
- een grotere groep geschikte kandidaten;
- een kortere leegstandsperiode;
- meer keuze bij de huurdersselectie;
- mogelijk een stabielere huurrelatie;
- een lager mutatierisico.
Daarmee verschuift de relevante vraag van “Wat is de maximale huur?” naar “Wat is voor deze woning de optimale huur?”
Wat zegt NVM/VGM NL?
De Q3-huurcijfers van NVM/VGM NL zijn op het moment van publicatie van dit artikel nog niet beschikbaar. De meest recente analyse betreft daarom Q2 2026.
Ook daar zien we dezelfde onderliggende tendens.
NVM en VGM NL registreerden in het tweede kwartaal bijna 2.900 transacties van bestaande vrije-sectorhuurwoningen. Dat was 15% meer dan een jaar eerder en 8% meer dan in Q1. De gemiddelde huurprijs bedroeg €19,32 per m², 9,4% meer dan een jaar eerder.
NVM en VGM NL waarschuwden daarbij expliciet dat die tijdelijke toename van transacties nog niet betekende dat sprake was van structureel herstel. Het transactieniveau bleef historisch laag en de vrije huursector bleef zeer schaars.
Pararius en NVM gebruiken verschillende datasets en definities en hun bedragen kunnen daarom niet één-op-één met elkaar worden vergeleken. Maar de richting is vergelijkbaar:
weinig aanbod, hoge huurprijzen en een huurmarkt waarin de aansluiting tussen aanbod en betaalbaarheid steeds belangrijker wordt.
Uitponden verschuift naar de duurdere huurwoning
Misschien wel de opvallendste ontwikkeling uit Q3 zit aan de verkoopkant.
Van de voormalige huurwoningen die werden verkocht en waarvan Pararius de eerdere huurprijs kon koppelen, had 32,7% een huur boven €2.000 per maand. Een jaar eerder was dat nog 21,3%.
Voor het eerst sinds het begin van deze meting vormt dit dure segment de grootste groep binnen de onderzochte uitpondingen.
Het aandeel middenhuur binnen die uitpondingen daalde tegelijkertijd van 20,8% naar 14,6%.
Dat suggereert dat de discussie over verhuren of verkopen niet langer alleen speelt bij woningen die door regulering in het middenhuursegment terechtkomen. Ook eigenaren van vrije-sectorwoningen rekenen opnieuw.
Belastingdruk, onderhoudskosten, financiering, regelgeving, leegstandsrisico en de alternatieve verkoopwaarde spelen allemaal mee.
Voor een verhuurder wordt de vraag daarom steeds vaker:
houden, optimaliseren, opnieuw verhuren of verkopen?
Amsterdam, Haarlem, Den Haag en Rotterdam
Voor de regio’s waarin PMA veel actief is, laat Pararius aanzienlijke verschillen zien.
De gemiddelde vrije-sectorhuur per m² in Q3 bedroeg:
Amsterdam: €28,56 per m²
Haarlem: €24,34 per m²
Den Haag: €22,95 per m²
Rotterdam: €22,92 per m²
Amsterdam blijft daarmee de duurste huurmarkt van Nederland. De prijs steeg daar 1,1% op jaarbasis. Den Haag noteerde +4,8% en Rotterdam +5,0%.
Dat onderstreept ook waarom een landelijke gemiddelde huurprijs onvoldoende is om een individuele woning te waarderen.
Een huurprijs moet worden beoordeeld op basis van onder meer locatie, woningtype, oppervlakte, energielabel, voorzieningen, staat van onderhoud, opleveringsniveau, doelgroep, WWS en het actuele concurrerende aanbod.
Wat betekent dit concreet voor verhuurders?
Wij zien voor eigenaren vier belangrijke aandachtspunten.
1. Laat eerst vaststellen binnen welk huursegment de woning juridisch valt.
Sinds de Wet betaalbare huur kan niet bij iedere woning vrij een markthuur worden vastgesteld. Een correcte WWS-berekening blijft daarom het vertrekpunt.
2. Verwar de maximale huur niet met de optimale huur.
Vooral boven €2.000 wordt marktpositionering belangrijker. Een te agressieve vraagprijs kan leiden tot langere leegstand en een beperktere huurdersgroep.
3. Kijk naar het totale rendement.
Brutohuur alleen zegt steeds minder. Belastingen, VvE-kosten, onderhoud, verduurzaming, beheer, leegstand en toekomstige investeringen horen in dezelfde berekening.
4. Vergelijk verhuur met verkoop.
Door de hoge koopprijzen kan voor sommige objecten verkoop rationeel zijn. Voor andere woningen blijft verhuur juist aantrekkelijk, zeker als het object een sterke locatie, goede energieprestatie en solide huurpotentie combineert.
De PMA-benadering: van huurprijs naar vastgoedstrategie
Bij PMA kijken we daarom liever niet alleen naar de vraag: wat kan deze woning aan huur opleveren?
We kijken naar het volledige scenario.
Wat is de WWS-score?
Wat is een realistische markthuur?
Hoe groot is de doelgroep bij die huur?
Wat is de verwachte verhuurbaarheid?
Welke investeringen zijn te verwachten?
Wat doet het energielabel?
Wat is de verkoopwaarde?
En wat blijft er uiteindelijk over van het rendement?
Met de PMA Vastgoedscan brengen we deze factoren zoveel mogelijk in samenhang.
Daarmee ontstaat een betere basis om te bepalen of verhuren, optimaliseren, verduurzamen, beheren of verkopen voor een specifiek object de logische route is.
Conclusie: de huurmarkt wordt niet minder krap, maar wel selectiever
De opvallendste conclusie uit Q3 2026 is niet dat de woningnood voorbij is omdat het gemiddelde aantal reacties daalt.
Het aanbod in de vrije sector is opnieuw afgenomen en huurprijzen zijn verder gestegen.
Wat wél verandert, is de betaalbaarheid.
Aan de onderkant van de vrije sector blijft de concurrentie groot. Aan de bovenkant ontstaat meer prijselasticiteit en worden woningkwaliteit, positionering en huurprijs steeds bepalender voor de snelheid waarmee een woning wordt verhuurd.
Voor verhuurders betekent dit dat goed vastgoedadvies belangrijker wordt dan simpelweg de hoogst mogelijke huur vragen.
De juiste vraag voor 2026 is daarom misschien niet:
“Hoeveel huur kan ik vragen?”
maar:
“Wat is met deze woning, binnen de huidige regelgeving en markt, mijn beste vastgoedstrategie?”
PMA Makelaardij & Beheer helpt particuliere en professionele verhuurders met onder andere WWS-berekeningen, huurprijsadvies, verhuur, vastgoedbeheer, energielabels en de PMA Vastgoedscan.
Bronnen: Pararius Huurmonitor Q3 2026 en NVM/VGM NL huurmarktanalyse Q2 2026. Marktgegevens zijn gemiddelden en vormen geen individueel huurprijs- of beleggingsadvies.
