
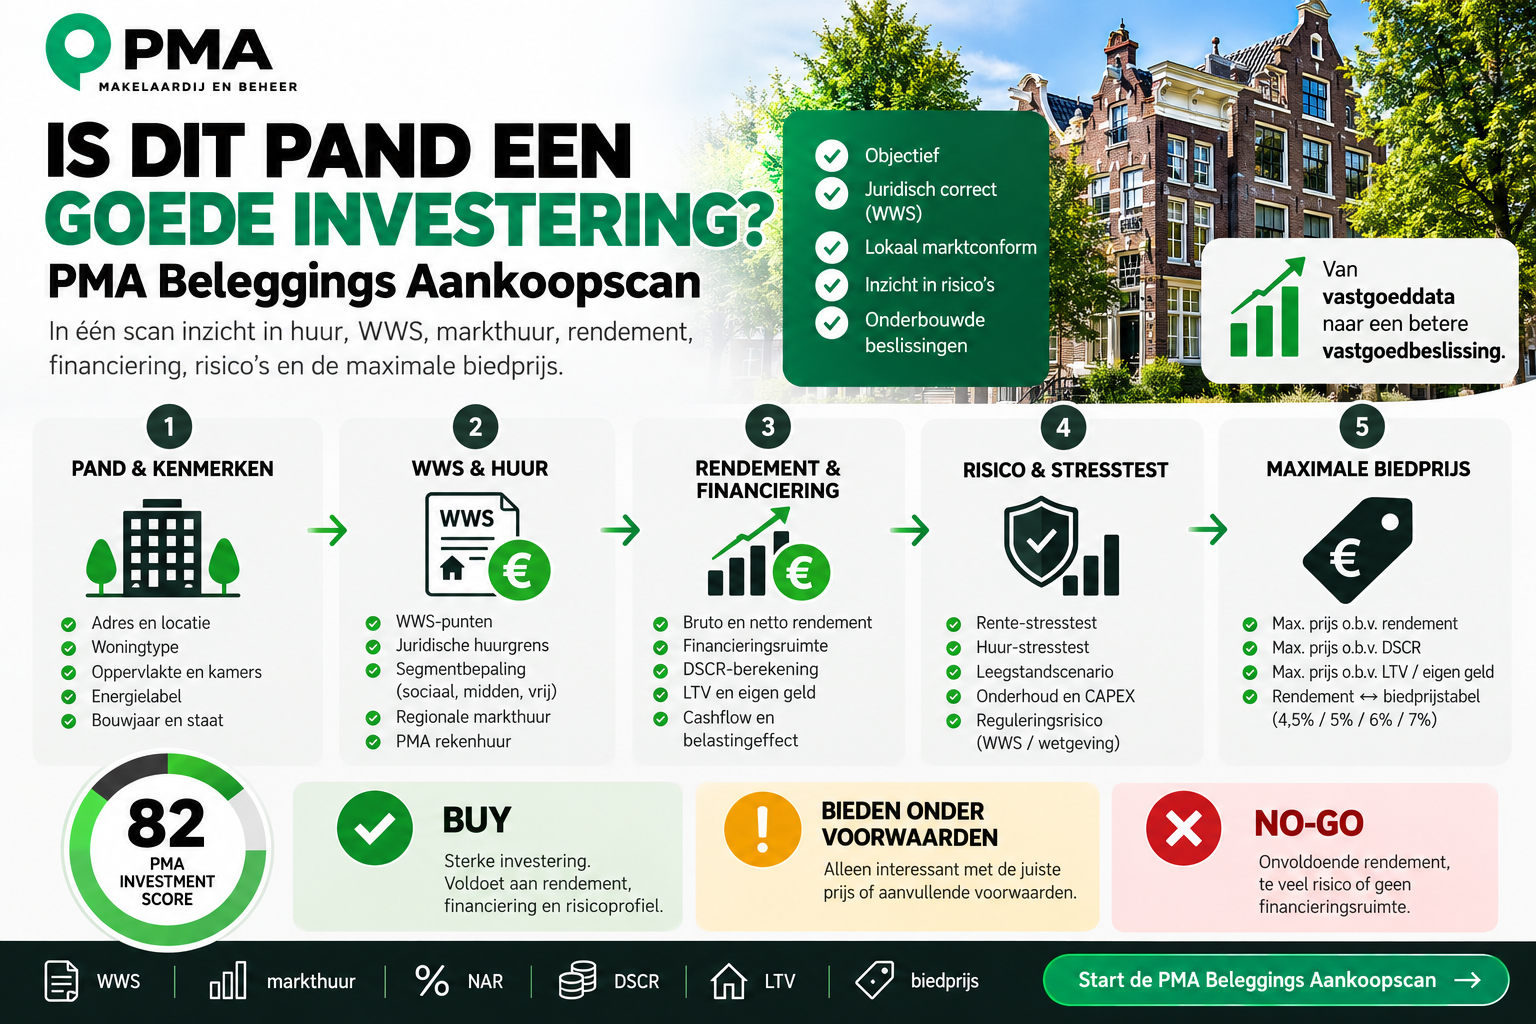
Is dit pand een goede investering?
De PMA Beleggings Aankoopscan kijkt verder dan alleen rendement.
WWS, markthuur, financiering, risico en maximale biedprijs worden
in samenhang bekeken.
Laatst inhoudelijk bijgewerkt: oktober 2026
Kort antwoord: wat doet de PMA Beleggings Aankoopscan?
De PMA Beleggings Aankoopscan helpt particuliere en
semiprofessionele vastgoedbeleggers beoordelen of een pand als
belegging interessant lijkt, welke huur juridisch en marktmatig
realistisch is, hoeveel financieringsruimte er is en welke
aankoopprijs past bij het gewenste rendement en risicoprofiel.
De analyse combineert onder meer WWS, contracthuur,
lokale markthuur, BAR, NAR, DSCR, LTV, cashflow,
stresstesten en maximale biedprijs.
De uitkomst is beslissingsondersteuning en geen formele taxatie,
fiscaal advies, financieringsaanbod of garantie op rendement.
Voor wie is de Beleggings Aankoopscan bedoeld?
Particuliere vastgoedbelegger
Voor iemand die een eerste of volgende verhuurwoning wil
aankopen en vooraf beter wil weten wat het pand financieel
kan dragen.
Semiprofessionele belegger
Voor eigenaren met meerdere panden die objecten,
financieringsmogelijkheden en rendementen onderling willen
vergelijken.
Ondernemer
Voor ondernemers die naast de vastgoedcase ook willen
onderzoeken of privébezit, box 3 of een BV nader moet worden
doorgerekend.
Bestaande verhuurder
Dezelfde analyse kan worden gebruikt voor de vraag:
aanhouden, verbeteren, herfinancieren, uitponden of verkopen?
Eerst het pand beoordelen, daarna de fiscale structuur
Een veelgestelde vraag is:
“Kan ik dit pand beter privé of via een BV kopen?”
Dat is relevant, maar volgens PMA niet de eerste vraag.
Eerst moet worden vastgesteld of het vastgoed zelf een goede
investering kan zijn.
Daarom beoordelen we eerst onder andere aankoopprijs, huur,
exploitatiekosten, financiering, WWS, energielabel, markthuur,
cashflow en risico. Daarna kan worden bekeken welke eigendomsstructuur
eventueel verder onderzocht moet worden.
Pand & kenmerken
WWS & huur
Rendement & financiering
Risico & stresstest
Maximale biedprijs
Huur is niet simpelweg: wat wil de markt betalen?
Bij woningen maken we nadrukkelijk onderscheid tussen drie
verschillende huurniveaus.
1. Contracthuur
Dit is de huur die de bestaande huurder daadwerkelijk betaalt.
Bij een reeds verhuurd pand vormt deze huur de basis van de huidige
exploitatie.
2. Juridisch haalbare huur
Het Woningwaarderingsstelsel speelt een belangrijke rol bij het
bepalen van het huursegment en de maximaal toegestane huur.
Voor nieuwe huurcontracten ligt in 2026 de bovengrens van de
gereguleerde middenhuur bij 186 WWS-punten.
Vanaf 187 punten kan vrije-sectorverhuur aan de orde zijn,
mits ook aan de overige wettelijke voorwaarden wordt voldaan.
3. Markthuur
Wanneer vrije-sectorverhuur juridisch mogelijk is, wordt de lokale
markthuur relevant.
Een woning in Amsterdam kan daarbij een andere huurwaarde hebben
dan een vergelijkbare woning in Haarlem, Den Haag of Rotterdam.
Zelfs binnen één stad kunnen de verschillen per buurt aanzienlijk zijn.
juridisch toegestane huur. PMA gebruikt markthuur alleen als
marktparameter wanneer dat voor het betreffende object relevant is.
Hoe bepaalt PMA de lokale markthuur?
Voor vrije-sectorobjecten kan PMA vergelijkbare verhuurreferenties
gebruiken. Daarbij kijken we onder meer naar:
- ligging en buurt;
- woningtype;
- woonoppervlakte;
- aantal kamers;
- energielabel;
- buitenruimte;
- staat en afwerkingsniveau;
- vraaghuur versus gerealiseerde huur;
- afstand tot het analyseobject.
De referenties kunnen worden vertaald naar een indicatieve
huurbandbreedte en een confidence score.
Vier recente en goed vergelijkbare referenties geven immers een
betere onderbouwing dan één toevallige advertentie uit dezelfde
postcode.
Welke rendementscijfers bekijkt de scan?
BAR
Het Bruto Aanvangsrendement vergelijkt de bruto jaarhuur met
de aankoopprijs. Goed voor een eerste vergelijking, maar niet
voldoende voor een definitieve aankoopbeslissing.
NAR
Het Netto Aanvangsrendement houdt rekening met
exploitatiekosten en geeft daarmee een beter beeld van het
vastgoedrendement vóór financiering.
DSCR
De Debt Service Coverage Ratio laat zien of de exploitatie
voldoende ruimte biedt om rente en aflossing te dragen.
LTV
Loan-to-Value geeft de verhouding tussen lening en
vastgoedwaarde aan. Een hogere LTV betekent doorgaans meer
financieel risico.
Cash-on-cash
Hiermee wordt bekeken welk rendement de jaarlijkse cashflow
oplevert ten opzichte van het daadwerkelijk ingelegde eigen
vermogen.
Eigen geld
Niet alleen de koopprijs telt. Ook overdrachtsbelasting,
aankoopkosten, directe CAPEX en financieringsvoorwaarden
bepalen hoeveel eigen middelen nodig zijn.
Waarom bevat de scan een stresstest?
Een belegging die alleen goed uitpakt wanneer alles meezit, is
kwetsbaar.
Daarom kan worden gekeken wat er bijvoorbeeld gebeurt bij:
- een rentestijging van 2 procentpunt;
- 10% lagere huur;
- tijdelijke leegstand;
- extra onderhoud of CAPEX;
- een tegenvallende WWS-uitkomst;
- een lagere lokale markthuur.
Daardoor kan een object met een sterk basisscenario toch een
waarschuwing krijgen wanneer de veiligheidsmarge beperkt is.
Wat betekent de PMA Investment Score?
De Investment Score combineert meerdere vastgoed- en
financieringsfactoren tot één overzichtelijke beoordeling.
BUY
Sterke basiskenmerken. Rendement, financiering en risico
lijken voldoende in balans om het object verder te onderzoeken.
BIEDEN ONDER VOORWAARDEN
Interessant, maar alleen bij de juiste prijs of nadat
specifieke onzekerheden zijn opgelost.
NO-GO
Rendement, risico of financierbaarheid staan onvoldoende in
verhouding tot de aankoopprijs.
Een hoge score is nadrukkelijk geen garantie en geen formeel
aankoopadvies. De onderliggende analyse blijft belangrijker dan alleen
het eindcijfer.
Wat is een verantwoorde biedprijs?
Waar veel kopers vanuit de vraagprijs redeneren, rekent de PMA
biedprijs-engine juist terug vanuit de belegger.
Bijvoorbeeld:
| Uitgangspunt | Indicatieve prijs |
|---|---|
| Vraagprijs | € 475.000 |
| Maximale prijs op basis van gewenst NAR | € 445.000 |
| Maximale prijs op basis van financiering | € 452.000 |
| Maximale prijs bij minimale DSCR | € 438.000 |
De conclusie kan dan zijn dat het pand zelf interessant is, maar niet
tegen de huidige vraagprijs.
Rendement en biedprijs horen bij elkaar
| Gewenst netto rendement | Indicatieve maximale aankoopprijs |
|---|---|
| 4,5% | € 470.000 |
| 5,0% | € 430.000 |
| 6,0% | € 365.000 |
| 7,0% | € 315.000 |
Dit zijn voorbeeldbedragen. De werkelijke uitkomst wordt bepaald door
huur, exploitatiekosten, financiering, aankoopkosten en de gekozen
rendementseis.
Privé, box 3 of via een BV?
Wanneer het vastgoed zelf voldoende interessant is, kan vervolgens
worden onderzocht welke eigendomsstructuur passend is.
Privé aangehouden verhuurd vastgoed valt in beginsel binnen box 3.
Aankoop via een BV kent een andere fiscale systematiek, waaronder
vennootschapsbelasting en bij uitkering naar privé mogelijk box 2.
De scan kan dergelijke scenario’s indicatief naast elkaar zetten,
maar geeft geen persoonlijk belastingadvies.
De uiteindelijke keuze hangt onder meer af van:
- totale vastgoedportefeuille;
- financieringsstructuur;
- overig vermogen;
- herinvesteringsplannen;
- gewenste bezitstermijn;
- eventuele familie- of estate-planningdoelen;
- verwachte verkoopstrategie.
Voor definitieve fiscale structurering adviseren wij overleg met een
fiscalist en waar nodig een notaris.
Een beleggingspand beoordelen in Amsterdam, Haarlem, Den Haag of Rotterdam
Landelijke regels zoals het WWS gelden overal, maar de
vastgoedmarkt is lokaal.
Hoge waarden en vaak sterke markthuren, maar ook veel lokale
regelgeving en grote verschillen tussen buurten.
Eigen prijs- en huurverhoudingen. Vergelijking met Amsterdam
leidt niet automatisch tot een juiste huur- of waardering.
Grote verschillen tussen wijken, woningtypen en
verhuurdoelgroepen maken lokale referenties belangrijk.
Centrum, stadswijken en omliggende gebieden hebben ieder een
eigen huur-, waarde- en risicoprofiel.
Daarom combineert PMA landelijke brondata met lokale
vastgoedkennis en vergelijkbare transacties of verhuurreferenties.
Welke gegevens zijn hard en welke zijn indicatief?
Brondata
Bijvoorbeeld BAG, WOZ, EP-Online, officiële WWS-regels,
Huurcommissie, Belastingdienst en Rijksoverheid.
Objectdata
Onder andere contracthuur, exploitatiekosten, koopprijs,
financiering en onderhoud. Deze gegevens moeten worden
gecontroleerd.
Marktinschattingen
Markthuur, marktwaarde, leegwaarde en CAPEX blijven
professionele inschattingen en kennen altijd een bandbreedte.
Scenario’s
Rente, waardegroei, leegstand en toekomstige huurontwikkeling
worden als scenario gebruikt, niet als voorspelling.
Wat kan PMA na de scan voor u doen?
Aankoopbegeleiding
Waarde, onderhandeling, biedstrategie en due diligence.
WWS-analyse
Controle van punten, huursegment en mogelijke optimalisatie.
Markthuuronderzoek
Onderbouwing met actuele lokale verhuurreferenties.
Energielabel
Controle, opname en onderzoek naar verduurzamingsmogelijkheden.
Quickscan fundering
Eerste risicoanalyse als funderingsproblematiek relevant kan zijn.
Exploitatieanalyse
Huur, kosten, rendement, financiering en optimalisatie.
Verhuur & beheer
Van positionering en verhuur tot technisch en financieel beheer.
Verkoop / uitponden
Wanneer verkoop of verkoop bij mutatie economisch sterker blijkt.
Een beleggingspand op het oog?
Laat eerst beoordelen of huur, rendement, financiering,
risico en vraagprijs bij elkaar passen.
Veelgestelde vragen over de PMA Beleggings Aankoopscan
Is de PMA Beleggings Aankoopscan een aankoopadvies?
aankoopbeslissing kan aanvullende juridische, technische,
financiële en fiscale beoordeling vereisen.
Wat is een goed rendement voor een beleggingspand?
worden beoordeeld in combinatie met locatie, financiering,
huursegment, onderhoud, risico en alternatieve
investeringsmogelijkheden.
Is BAR of NAR belangrijker?
doorgaans een realistischer beeld omdat exploitatiekosten
worden meegenomen.
Hoe weet ik welke huur ik mag vragen?
Contractdatum, puntenaantal en de op dat moment geldende
huurregelgeving moeten gezamenlijk worden beoordeeld.
Is markthuur hetzelfde als maximale huur?
De juridisch toegestane huur kan lager liggen.
Hoe bepaalt PMA de markthuur?
verhuurreferenties, waarbij onder meer ligging, m²,
woningtype, aantal kamers, energielabel, buitenruimte en
kwaliteit worden meegenomen.
Wat betekent DSCR?
operationele kasstroom voldoende is om rente en aflossing
te dragen.
Wat betekent LTV?
vastgoedwaarde. Hoe hoger de LTV, hoe groter doorgaans het
financieringsrisico.
Kan de scan berekenen hoeveel ik maximaal moet bieden?
basis van rendement, financiering, DSCR, LTV en eigen middelen.
Kan ik privé en BV met elkaar vergelijken?
van de persoonlijke en financiële situatie en moet bij voorkeur
met een fiscalist worden beoordeeld.
Werkt de scan ook voor vastgoed dat ik al bezit?
HOLD, SELL, IMPROVE, REFINANCE of uitponden.
Is een hoge Investment Score automatisch een koopadvies?
zijn. Object-specifieke risico’s kunnen nog steeds reden zijn
om aanvullend onderzoek te doen of van aankoop af te zien.
Conclusie
Een goede vastgoedbelegging begint niet bij de vraagprijs en ook niet
bij één rendementspercentage.
Een aankoopbeslissing wordt sterker wanneer
huur, WWS, lokale markt, exploitatie, financiering,
risico en aankoopprijs in samenhang worden bekeken.
vastgoedkennis. Afhankelijk van de analyse kunnen onder meer
onderstaande bronnen worden gebruikt.
- Huurcommissie – Woningwaarderingsstelsel en huurprijsregels
- Rijksoverheid – huursegmenten en regelgeving
- Belastingdienst – box 3, overdrachtsbelasting en fiscale tarieven
- BAG – gebouw- en adresgegevens
- WOZ-waardeloket – WOZ-gegevens
- EP-Online – geregistreerde energielabels
- PMA – lokale markt- en verhuurreferenties
Disclaimer: De PMA Beleggings Aankoopscan is een
indicatief hulpmiddel voor vastgoedbeslissingen en vervangt geen
taxatie, bouwkundige keuring, huurrechtelijk advies,
financieringsadvies of fiscaal/juridisch advies.
